
2026/10/14
日記
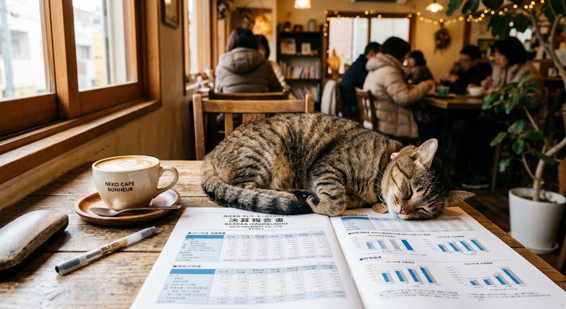
「猫カフェの猫ちゃんって固定資産台帳に載るの?」
会社の中に存在するあらゆるものは帳簿に記録を残しています。
デスクやパソコン、ボールペンの備品はもちろん。
飲み物や観葉植物、さらには従業員も給料という形で、すべて記録されます。
では、猫カフェで働いている猫ちゃんは帳簿上どのような扱いになるのでしょうか
猫ちゃんは「固定資産」
10万円以上でお迎えした猫ちゃんは、償却資産(固定資産)として扱われます。
決算書上では、貸借対照表の固定資産の部、有形固定資産『器具及び備品』として表示されます。
「猫ちゃんを器具・備品扱いはかわいそう、、、。」と感じるかもしれません。
ですが実は、固定資産の分類にはしっかり『生物』というカテゴリーが用意されています。
実際に減価償却の管理をするシステム内にも、『生物』という項目が用意されています。
法人税法第十三条九において、『生物』に該当するものが定められています。
「牛、馬、豚、綿羊及びやぎ。そして果樹や一部の野菜類。」※要約
猫ちゃんは含まれていません、、、。
ここに含まれないその他の動物や植物は、『器具及び備品』の中の「生物」という分類になります。
猫ちゃんは『器具及び備品』の中の「生物」の中の「動物」の中の「その他のもの」に該当します。
償却資産『器具及び備品』として登録された猫ちゃんは、減価償却が必要です。
「その他のもの」に分類された動物は、耐用年数が8年と定められているため、8年をかけて購入した金額を減価償却していきます。
面白いのは、『生物』に分類される牛や馬、果樹たちは“成熟”してから減価償却が始まることです。
牛は2歳、馬は2~4歳、りんご樹は10年。
その間は減価償却を保留することになるのです。
しかし猫ちゃんは生まれた時からとても可愛く、人を癒し、子猫の時からその真価を発揮してしまうので、減価償却が必要になってしまうのです。 ※諸説あります。
なお、償却資産に該当すると、毎年、市区町村への申告が必要になり、その合計が150万円以上になると償却資産税(固定資産税の一種)がかかってきます。
似たような例としては、動物園のゾウや、水族館のお魚、ふれあい牧場の羊やポニーなども、購入した金額に応じて、固定資産として計上されます。
ちなみに動物園のパンダはリース資産に該当するそうです。
金額によって変わる会計処理のルール
猫ちゃんが会社の帳簿にどう記録されるかは、購入した金額によって変わってきます。
特に保護猫ちゃんで運営しているカフェなどは、お迎えに係る費用は、10万円以下であれば全て経費とし、その猫ちゃんを資産登録する必要はありません。
償却資産の金額での会計処理の違いは、過去にブログで詳細に説明しておりますので、興味のある方はぜひこちらをご覧ください。↓
一括償却資産と少額減価償却資産について | 札幌の税理士|すずらん総合マネジメント スタッフブログ
もし2歳の猫ちゃんをお迎えしたらどう記録する?
子猫ではなく、成猫をお迎えした場合はどうなるでしょう。
これも他の償却資産と同様、年齢で減価償却します。
つまり購入した金額を、耐用年数8年で減価償却します。
中古の資産の耐用年数計算には簡便法も存在しています。
簡便法では、以下の計算式で耐用年数を計算します。
1、法定耐用年数の全部を経過した資産
その法定耐用年数の20%に相当する年数
2、法定耐用年数の一部を経過した資産
その法定耐用年数から経過した年数を差し引いた年数に、経過年数の20%に相当する年数を加えた年数
※その年数が2年に満たない部分は2年とします。1年未満の端数は切り捨てます。
2歳の猫ちゃんだと、耐用年数は8年なので、
(8年ー2年)+2歳×20%=6年+0.4年=6年
簡便法を適用すると、耐用年数が6年に縮まります。
簡便法を適用し耐用年数が変化すると、毎年の経費が変化するという影響があります。
詳しくは別の機会に紹介したいと思います。
猫ちゃんのご飯代や病院代はどうなる?
猫ちゃんが償却資産だとしたら、ご飯代や、病院代はどのような扱いになるのでしょうか。
一般的な設備であれば修理代を「修繕費」としますが、生き物である猫ちゃんには修繕費はしっくりきません。
そのため実務では、治療代やフード代、予防接種代などは、「消耗品費」や「雑費」または「飼育費」といった勘定科目を使って経費処理を行います。
最後に
猫ちゃんが会計上で「生物(器具・備品)」と分類されるのは不思議な気持ちですが、猫カフェの営業を支えてくれている大切なお仕事のパートナーとして、しっかりと帳簿に記録されているのです。
金額や形態によって、その分類が多岐にわたる固定資産は、関連した制度も多く存在します。
お客様に寄り添った、対策、ご提案をいたしますので、ぜひお気軽にご相談ください。
まずは無料30分相談から、お待ちしております。
札幌の税理士|すずらん総合マネジメント|書類添付・相続・会社設立・確定申告・決算・経営相談 | お問い合わせ
増池🐈