
2026/09/28
日記
個人事業主の皆様にとって、非常に重要なニュースです。
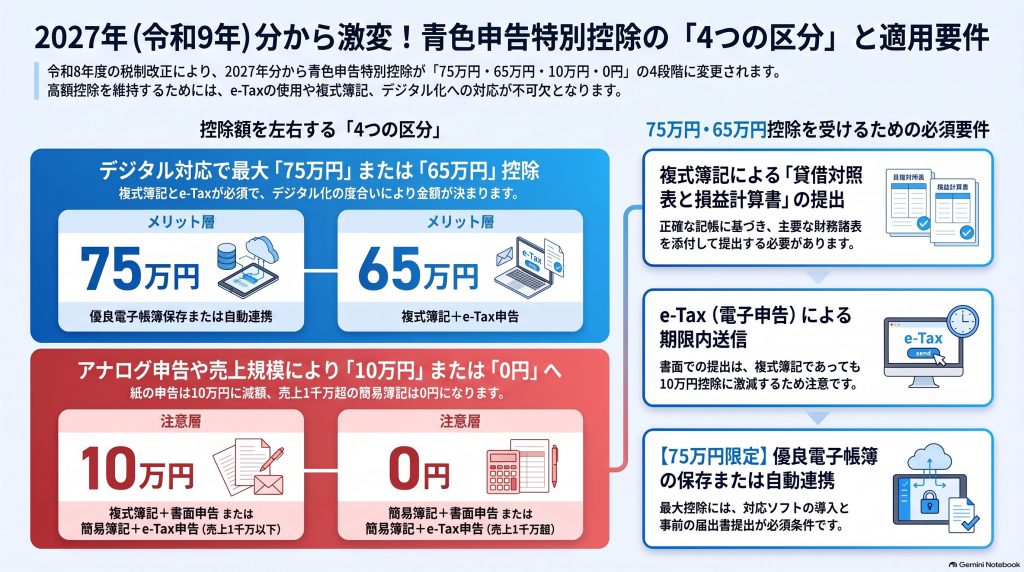
令和8年度税制改正により、2027年分(令和9年分、2028年春に行う確定申告)から青色申告特別控除のルールが大幅に見直されます。
今回の大きなトピックは、最大控除額が「75万円」に引き上げられることです。
しかしその一方で、申告方法や売上規模によっては、控除額が大幅に減額されたり「0円」になってしまったりするケースもあります。
今後の確定申告で損をしないために、間違いなく押さえておくべき変更点と必要な準備を分かりやすく解説します。
新しい青色申告特別控除の4つの区分
改正後は、記帳方法や申告手段などの組み合わせによって、控除額が「75万円」「65万円」「10万円」「0円」の4段階に分かれます。
ご自身がどこに当てはまるか確認してみましょう。
以下の要件をすべて満たすと、最大の75万円控除が受けられます。
これまで通り、「貸借対照表と損益計算書の提出」と「e-Tax(電子申告)での期限内申告」を行えば、65万円の控除が適用されます。
システム対応が間に合わない場合でも、まずはここを死守することが大切です。
これまで、貸借対照表と損益計算書の提出をしていても紙(書面)で申告する場合は55万円の控除が受けられました。
しかし、2027年分からはこの55万円枠が廃止され、書面申告の場合は一律で「10万円控除」へと大幅に縮小されてしまいます。
これまで簡易簿記(単式簿記)で受けていた10万円控除にも、厳しい制限が加わります。
前々年の収入金額(所得ではなく売上)が1,000万円を超えている事業者は、簡易簿記のままだと控除額が「0円」になってしまいます。
(※例外:不動産所得が「事業的規模ではない(業務的規模)」の方については、収入が1,000万円を超えていても引き続き最大10万円の控除が適用されます。)
75万円控除を獲得するために今からできる準備
最大控除を狙うために、計画的に準備を進めましょう。
① 対応した会計ソフトの導入
75万円控除の要件である「優良な電子帳簿」の作成や「自動連携」を満たすためには、要件に対応した会計ソフトの利用が不可欠です。
手書きや表計算ソフト(Excelなど)で作成した帳簿では、75万円の控除は適用できません。
② 税務署への届出書の提出(期限あり)
75万円控除を適用するには、適用を受ける年分の確定申告期限(2027年分を適用する場合は2028年3月15日)までに、所轄の税務署へ専用の届出書を提出する必要があります。
(※すでに2026年分までに「優良な電子帳簿」によって65万円控除の適用を受けている方は、改めて届出書を提出する必要はなく、2027年分以降もそのまま75万円控除の対象として引き継がれます。)
まとめ
2027年(令和9年)分からの青色申告は、「デジタル化への対応」が最大の節税のカギとなります。
紙での申告を続けている方や、売上規模が大きくなってきたにもかかわらず簡易簿記を続けている方は、大きな損をしてしまう可能性があります。
今のうちから会計ソフトの導入やe-Taxへの切り替えを検討しておきましょう!
札幌の税理士|すずらん総合マネジメント|書類添付・相続・
髙木